
欢迎您的来电咨询
400 8928166
欢迎您的来电咨询
400 8928166
所有服务导航
成效邀您一起学财税
在企业运营的历程中,税务注销是一个重要的环节,它不仅标志着企业某一阶段的结束,更涉及到诸多复杂的税务事项和法律责任。若处理不当,可能会给企业及相关责任人带来意想不到的麻烦和损失。今天兴税办专家梳理了以下5个关键问题予以高度重视。
(一)存货已销售情况
1.风险表现:
企业存在已销售的货物不做账、不开发票的行为,从而隐瞒销售收入,同时销售成本也不结转。这会导致账面存货数大于实际库存数,此行为涉嫌偷税。
2.应对措施:
企业需立即进行自查,及时补缴增值税、企业所得税等相关税款。否则,一旦被税务部门查到,将面临严重后果。
(二)存货损毁情况
1.查明原因及处理方式:
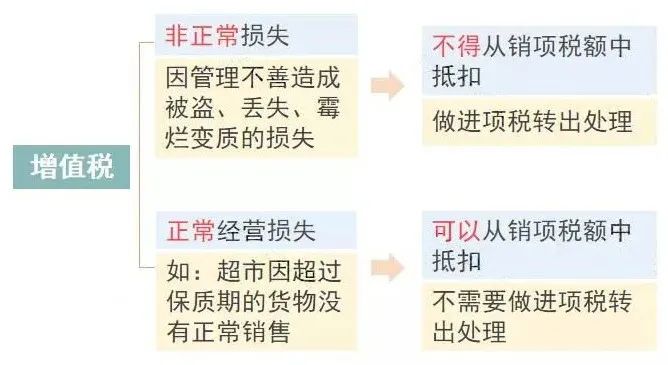
当存货损毁时,首先要查明原因。如果有充分证据证明属于合理损耗,增值税无需处理,损失也可以在企业所得税前扣除。
若属于非正常损失,增值税进项不得抵扣,企业所得税前扣除也有相应条件。
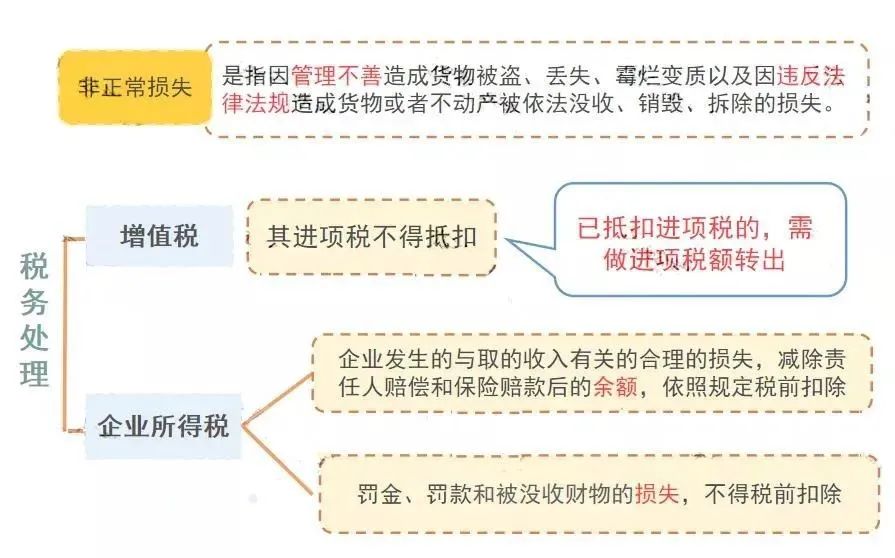
1.作为资产损失处理
属于生产经营活动中实际发生的资产损失,准予在企业所得税前扣除。增值税进项的处理分下列两种情况:
2.低价销售
通常企业处理临期商品或因清偿债务、转产、歇业等原因进行降价销售商品的,一般可视为有正当理由的低价销售行为,不会被税务局视为价格偏低而进行核定。
1.政策规定:
根据财税[2005]165号规定,企业注销后,存货中尚未抵扣的已征税款以及留抵税额,税务机关不予退还。
2.企业操作及注意事项:
企业可以将货物销售给关联公司,产生销项税并给关联公司开具进项发票,以此将留抵的税额转嫁给关联公司。但要注意,与关联公司之间的交易必须有合理的商业目的,且价格公允。否则,可能会被认定为虚开发票。
1.个人所得税风险:
老板、员工从公司借款一直未归还的情况,可能会涉及缴纳个人所得税(此处未详细说明具体规定,可根据实际情况补充)。
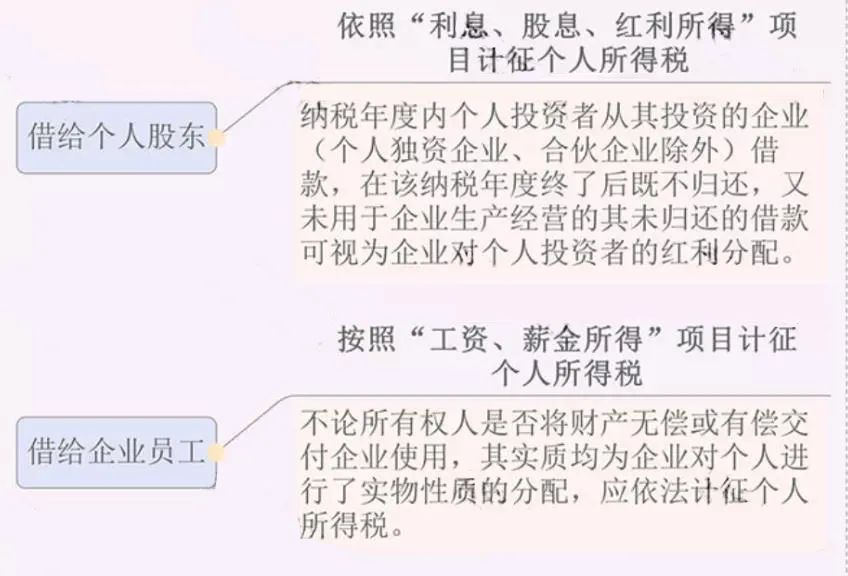
2.自查要求:
企业在注销前一定要认真自查“其他应收款”等往来科目。
1.印花税征税范围:
印花税的征税范围非常广泛,涉及购销、租赁、注资、营业账簿等多个方面。
2.风险防范措施:
避免风险的唯一办法就是先自查,确保印花税已足额缴纳。
企业在进行税务注销前,务必仔细梳理以上这些问题,妥善处理,以确保税务注销流程的顺利进行,避免不必要的税务风险和法律纠纷。


版权所有©长沙兴税办财税服务有限公司 备案编号:湘ICP备2026025365号 域名:h5.xsb2.cn
